


Ab 50 haben viele gesetzlich Versicherte bereits jahrelang regelmäßig ihre Zahnvorsorgetermine wahrgenommen – und damit oft, ohne es zu wissen, Anspruch auf einen höheren Zuschuss zum Zahnersatz aufgebaut.
Grundlage dafür ist das sogenannte Bonusheft: Je lückenloser es über die Jahre geführt wurde, desto günstiger kann sich das auf Ihren Eigenanteil bei Zahnersatz, etwa im Zusammenhang mit einem Zahnimplantat, auswirken. Erfahren Sie hier alles Wichtige über den Zahnersatz-Zuschuss und das Bonusheft!
Der Festzuschuss ist ein fester Betrag, den die gesetzliche Krankenversicherung (GKV) unabhängig von der tatsächlich gewählten Versorgung zum Zahnersatz beisteuert.
Berechnungsgrundlage ist dabei nicht die individuell gewählte Behandlung, sondern die sogenannte Regelversorgung – also die medizinisch notwendige Standardlösung für die jeweilige Befundsituation. Der Festzuschuss deckt davon einen bestimmten Anteil ab, unabhängig davon, ob Sie sich für die Regelversorgung oder eine andere Lösung entscheiden.
Grundlage für die Höhe der Festzuschüsse sind die Beschlüsse des Gemeinsamen Bundesausschusses, die regelmäßig angepasst werden. Einen Überblick über das System bietet die Kassenzahnärztliche Bundesvereinigung unter https://www.kzbv.de.
Das Bonusheft dokumentiert Ihre regelmäßige zahnärztliche Kontrolle. Wird es über mehrere Jahre lückenlos geführt, kann sich der Festzuschuss zum Zahnersatz erhöhen.
Voraussetzung dafür ist, dass Sie mindestens einmal pro Kalenderjahr zur zahnärztlichen Kontrolluntersuchung waren und sich dies im Heft bestätigen ließen. Je länger diese lückenlose Vorsorge dokumentiert ist, desto höher kann der Zuschuss ausfallen.
Das Bonusheft-System ist unabhängig vom Alter aufgebaut und beginnt mit dem ersten dokumentierten Kontrollbesuch. Wer diesen früh im Erwachsenenleben wahrgenommen hat, profitiert entsprechend länger davon.
Wer im Alter von 50 Jahren bereits seit vielen Jahren regelmäßig zur Kontrolle war, hat in der Regel den längeren der beiden möglichen Nachweiszeiträume für einen erhöhten Zuschuss bereits erreicht oder ist kurz davor.
Damit kann sich gerade in dieser Lebensphase, in der Zahnersatz häufiger ein Thema wird, ein spürbar günstigerer Eigenanteil ergeben – vorausgesetzt, das Bonusheft liegt lückenlos vor. Auch wenn einzelne Jahre im Bonusheft fehlen sollten, lohnt sich ein Blick darauf: Oft lässt sich der bereits dokumentierte Zeitraum trotzdem für einen Teil-Zuschlag nutzen.
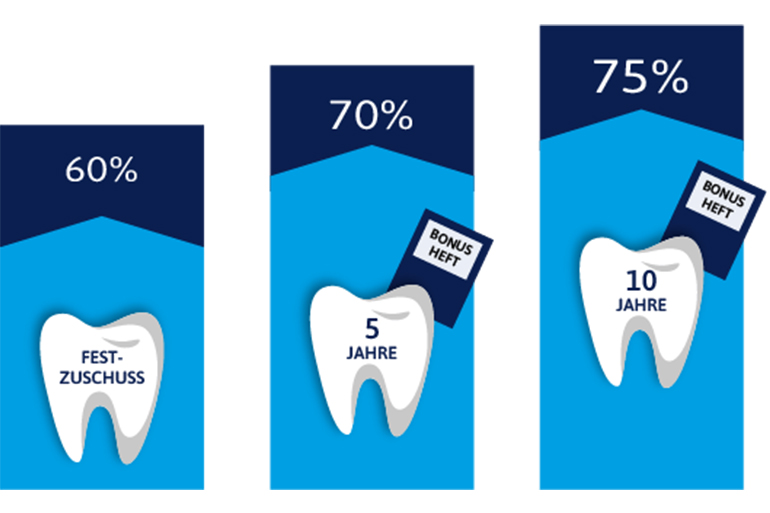

Wie stark sich Ihr persönlicher Zuschuss durch das Bonusheft erhöht, hängt von der Dauer der lückenlosen Vorsorge und den zum Behandlungszeitpunkt gültigen Festzuschussbeträgen ab. Die genaue Höhe besprechen wir mit Ihnen anhand Ihres individuellen Bonushefts und Befunds.
Fehlt in einem Kalenderjahr der Nachweis einer Kontrolluntersuchung, kann sich der maßgebliche Nachweiszeitraum verkürzen oder ganz entfallen. Das kann den möglichen Bonusheft-Zuschlag verringern.
Ist das Heft verloren gegangen, lässt sich die lückenlose Vorsorge unter Umständen auch über andere Nachweise, etwa frühere Abrechnungsunterlagen der Praxis, belegen. Sprechen Sie uns in diesem Fall gerne direkt an.
Ein Zahnimplantat zählt in der Regel nicht zur GKV-Regelversorgung. Der Festzuschuss – inklusive eines möglichen Bonusheft-Zuschlags – wird Ihnen dennoch in Höhe des Betrags gewährt, der für die jeweilige Regelversorgung vorgesehen wäre.
Die Differenz zwischen diesem Festzuschuss und den tatsächlichen Kosten für Implantat, Suprakonstruktion und Behandlung tragen Sie als Eigenanteil. Wie hoch dieser im Einzelfall ausfällt, hängt von der individuellen Behandlungsplanung ab.
Ein möglicher Bonusheft-Zuschlag wirkt sich also auch dann positiv aus, wenn Sie sich letztlich für ein Implantat statt der Regelversorgung entscheiden – da er auf den zugrunde liegenden Festzuschuss aufgeschlagen wird.
Damit Sie im Bedarfsfall vom höchstmöglichen Zuschuss profitieren, lohnt sich etwas Aufmerksamkeit im Alltag.
Möchten Sie wissen, wie sich Ihr Bonusheft auf die Kosten eines Zahnimplantats auswirkt? Wir erstellen Ihnen in unseren Praxen in Berlin und Potsdam einen individuellen Heil- und Kostenplan mit transparenter Aufschlüsselung von Festzuschuss und Eigenanteil.